- 12026年1月のFlareDrops(全36回)完走に伴い、Flareは「トークンを配って広げる初期段階」から「使われるほど枚数が減る実需段階」へ移行。FIP.16により年間インフレ上限を5%から3%(年間約20億FLRの供給削減)へ大幅に絞った。
- 21取引あたりのガス基本料(Base Fee)を20倍(25 gwei → 500 gwei)に引き上げ、ユーザーの体感手数料は1円未満に保ったまま、自動バーン(焼却)スピードを20倍に加速させた。
- 3さらに企業の「自社株買い&消却」にあたる新仕組み『FIRE』を導入。FAssetsやFDCが稼いだ手数料収益で市場からFLRを買い戻して焼却・報酬還元することで、利用が増えるほど「実質デフレ」へ傾く構造を完成させた。
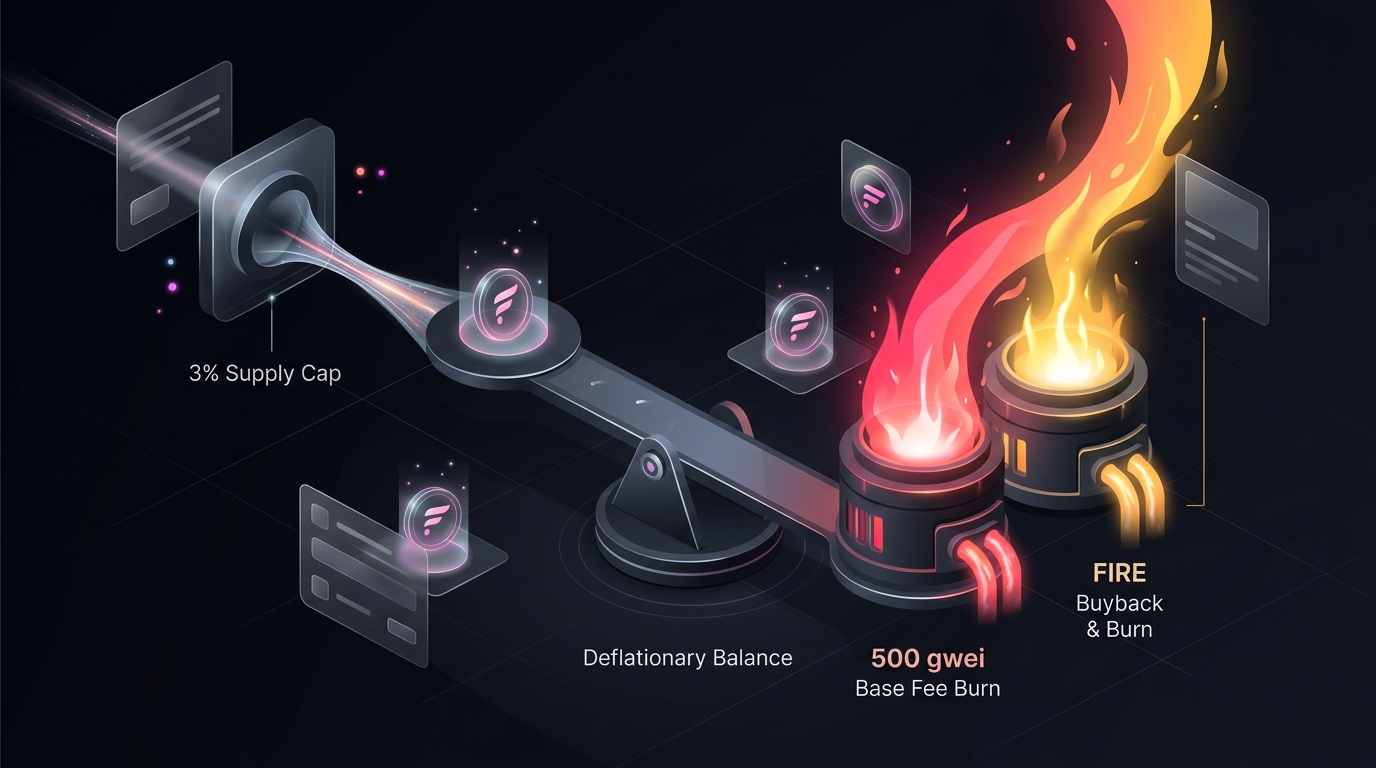
1. なぜFIP.16が必要だったのか?「お風呂の蛇口と排水溝」で考えるインフレ改革
暗号資産の価格や希少性を考えるうえで一番わかりやすい例えが「お風呂の水位(市場に出回るFLRの枚数)」です。上から注がれる「蛇口(新規発行=インフレ)」が開きっぱなしで、底にある「排水溝(バーン=焼却)」が小さいままだと、お湯(FLRの流通枚数)はどんどんあふれ、1枚あたりの希少価値は薄まってしまいます。
Flareの最初の3年間(2023年3月〜2026年1月)は、ネットワーク参加者を増やすために『FlareDrops(全36回・総額242.5億FLR)』を配りつつ、年間5%(約50億FLR)のインフレを行っていました。そして2026年1月30日に全36回の配布が完走したことで、コミュニティは98.06%の圧倒的賛成で『/fip#fip-16』を可決。「蛇口をキュッと絞り、排水溝(焼却炉)を一気に広げる」新時代へと舵を切りました。
従来設計(Before)vs FIP.16 & FIRE 新設計(After)
トークンの価値は「新しく刷られる量(蛇口)」と「市場から消える量(排水溝・焼却炉)」のバランスで決まります。
蛇口が全開 × 排水溝が極小(インフレ過多)
報酬を配るために毎年大量の新規FLRが刷られ、市場の売り圧になりやすい状態でした。
手数料が安すぎるため、ネットワークが使われてもほとんどFLRが焼却されませんでした。
エコシステムがどれだけ稼いでも、FLRの新規発行(希薄化)を止める仕組みがありませんでした。
蛇口を40%絞り × 2つの巨大焼却炉を稼働
インフレ率を5%→3%へ引き下げ、市場に出回る新規供給スピードを一気にブレーキ。
ユーザー体感は1円未満のまま、ボットやオラクル更新によるFLR焼却スピードを20倍に引き上げ。
企業の「自社株買い&消却」のように、プロトコル手数料収益をFLR買い戻しや報酬原資に充当。
FIP.16の数値的インパクト
年間インフレ上限を従来の5%(最大50億FLR)から目標3%(最大30億FLR)へ圧縮。新規供給を年間約20億FLR削減した上で、バーン機構を大幅強化しました。
2. 2つの巨大焼却炉:「20倍のガス代バーン」と「FIRE(自社株買いモデル)」
FIP.16が導入したバーン(焼却)の仕組みは、① 取引ごとのガス代自動消却と、② 事業収益による買い戻し消却(FIRE)という2つのエンジンの組み合わせです。
【エンジン①:ガス代バーン効率を20倍に引き上げ(25 gwei → 500 gwei)】
Flare上で送金やDeFi取引が行われるたび、基本手数料(Base Fee)の100%が誰の懐にも入らず永久に焼却されます。従来はこの最低基準が「25 gwei」と極端に安く、何百万回取引されても少ししかFLRが減りませんでした。これを20倍の「500 gwei」に引き上げたことで、一般ユーザーの体感手数料は1回あたり1円未満のまま、24時間稼働するオラクル更新やボット取引によるFLR焼却スピードが一気に20倍になりました。
【エンジン②:企業の「自社株買い&消却」にあたる新機関『FIRE』】
さらに画期的なのが『FIRE(Flare Income Reinvestment Entity)』です。株式会社でたとえるなら、これまでFlareは「毎年新しい株(新規FLR)を刷って株主配当(ステーキング報酬)を払う」方式でした。FIREは、FAssetsのミント手数料(100%)やFDCデータ証明手数料(約90%)といった「ネットワークの本業で稼いだ売上」を集め、そのお金で市場からFLRを買い戻して焼却したり、新規発行の代わりに報酬として配る仕組みです。
FIP.16における二重バーン構造とデフレ化メカニズム
オンチェーン取引ガス代の直接消却と、実収益集約機関『FIRE』によるバイバック消却の二重エンジン
STEP 1: ネットワーク利用
DeFi取引、FAssetsミント、FDC証明リクエスト等のオンチェーン実需が発生。
STEP 2: 手数料の2系統処理
ガス代(500 gwei)は即時100%永久バーン。ミント・検証手数料は新設機関FIREへ一元集約。
STEP 3: 供給削減 & インフレ相殺
FIREが市場からFLRを買い戻し消却またはインフレ原資に充当。年間インフレ3%の相殺分岐点へ到達。
年間インフレ目標の上限抑制
従来の最大5%(年50億FLR)から年3%(年最大30億FLR)へ圧縮し、希薄化圧力を年20億枚低減。
ベースガス代の引き上げ
25 gweiから500 gweiへ20倍化。ネットワーク活動量に伴うFLRバーン速度が20倍に加速。
プロトコル実収益の還元
FAssetsミント料100%・FDC手数料約90%をFIREに集中し、外部からの新規発行依存を解消。
3. 実質デフレ分岐点:1日あたり「約822万FLR」をどう相殺するか?
インフレ目標が年間30億FLRに絞られたことで、1日あたりに新しく増えるFLRの目安は「約822万FLR/日」になりました。つまり、「毎日のガス代バーン」と「FIREが稼いで買い戻すFLR」の合計が1日822万FLRを超えた瞬間、Flareは市場からFLRが減り続ける『実質デフレ(ネット供給マイナス)』に突入します。
FXRPの発行拡大(1億XRP超の運用)、FirelightやDoppler等のXRPFi稼働、FDCを通じたデータ証明の需要が重なるほど、この天秤はデフレ側へと強く傾きます。当サイトの『/token』および『/now』ページでは、オンチェーンのバーン残高をリアルタイムに確認できます。
実質デフレ転換の天秤:1日あたり「約822万FLR」をどう相殺するか?
FIP.16で年率3%に圧縮された後の新規供給目安(1日あたり約822万FLR)に対し、2つのバーン・吸収エンジンが反対側の皿に乗ります。
約 822万 FLR / 日
年率3%上限(約30億FLR/年)の1日換算目安
FTSO委任・P-Chainステーキング等のエコシステム報酬として配分
エンジン①:Base Fee 自動焼却(500 gwei)
FTSOの1.8秒更新・FDC証明・FAssets・DeFi取引のたびに24時間自動で永久消却
エンジン②:FIRE プロトコル収益還流
XRPFiやDeFiが稼いだ手数料収益でFLRを買い戻し・消却、または新規発行の代わりに報酬配分
トークノミクスの好循環
利用増 → 手数料バーン&FIRE収益増 → 供給減少(希少性向上) → ステーキング/委任利回りの実質価値向上という好循環ループが形成されます。
4. 一般FLRホルダーにとっての留意点と今後の注目指標
記事に登場した関連用語
技術用語や仕組みをより詳しく知りたい方は用語集をご覧ください。
一次情報・検証ソース一覧
当記事は以下の公式アナウンス、登壇発表、およびメディア報道を検証して作成されています。
- 2026-04-12
- 2026-04-18